La formule de calcul de la retraite de base dépend du statut exercé au cours de la carrière : salarié du privé, fonctionnaire, artisan ou commerçant, ou encore professionnel libéral.
Le montant de la pension peut être déterminé à partir d’un salaire ou revenu de référence, d’un taux de liquidation et de la durée d’assurance, mais les paramètres ne sont pas identiques selon les régimes. Pour les professions libérales relevant de la CNAVPL, par exemple, la retraite de base fonctionne en points.
Comprendre la formule applicable à votre statut permet donc d’estimer plus précisément votre future pension et de vérifier l’impact de votre durée de carrière, de votre âge de départ et de vos revenus professionnels.
Comment calculer la pension de retraite de base : la formule selon votre statut
Les salariés du secteur privé et certains dirigeants assimilés salariés, comme les gérants minoritaires ou égalitaires de SARL, relèvent du régime général de la Sécurité sociale pour leur retraite de base.
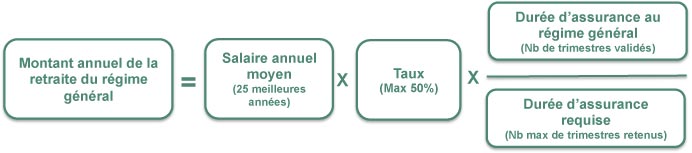
Le montant de cette pension est calculé selon la formule suivante :
Revenu annuel moyen × taux de liquidation × (durée d’assurance au régime général / durée d’assurance requise pour obtenir le taux plein)
Le revenu annuel moyen correspond en principe à la moyenne des 25 meilleures années de revenus revalorisés, dans la limite du plafond annuel de la Sécurité sociale. Le taux maximum de liquidation est de 50 %.
Précisions :
La durée d’assurance requise correspond au nombre de trimestres nécessaire pour bénéficier du taux plein selon l’année de naissance.
La durée d’assurance correspond aux trimestres validés au cours de la carrière. Certaines périodes accomplies à l’étranger peuvent également être prises en compte, notamment dans un État de l’Union européenne, de l’Espace économique européen, en Suisse ou dans un pays lié à la France par une convention de sécurité sociale. Les modalités de totalisation dépendent toutefois des règles européennes ou de l’accord applicable.
À titre de repère, selon les dernières données disponibles de la DREES, la pension moyenne brute de droit direct des retraités résidant en France s’élevait à 1 705 € par mois fin 2024.
Trimestres, décote, surcote et majorations
Certaines périodes pendant lesquelles l’assuré ne cotise pas peuvent néanmoins être prises en compte pour sa retraite.
La première période de chômage non indemnisé sans indemnisation préalable peut notamment permettre de valider des trimestres. Lorsqu’elle intervient depuis 2011, elle peut être retenue dans la limite d’un an et demi, soit 6 trimestres maximum. D’autres périodes de chômage non indemnisé peuvent également être prises en compte sous conditions.
Le revenu annuel moyen est calculé, en principe, à partir des 25 meilleures années de revenus revalorisés, dans la limite du plafond annuel de la Sécurité sociale, fixé à 48 060 € en 2026. Depuis le 1er septembre 2026, des règles plus favorables s’appliquent à certains parents bénéficiant de majorations de durée d’assurance pour enfant.
D’autres périodes ou situations peuvent également permettre de valider des trimestres ou des majorations de durée d’assurance, notamment :
la maternité, l’adoption et l’éducation des enfants, selon les règles applicables ;
le congé parental, lorsque celui-ci est plus favorable que les majorations attribuées au titre de l’enfant ;
le service national, à raison d’un trimestre pour 90 jours de service, dans la limite de quatre trimestres par année civile ;
les périodes de maladie indemnisées, à raison d’un trimestre pour 60 jours d’indemnisation, dans la limite de quatre trimestres par an ;
la prise en charge d’un enfant ou d’un adulte handicapé, sous conditions, avec des majorations pouvant atteindre 8 trimestres selon la situation.
Pour les enfants, jusqu’à 8 trimestres supplémentaires par enfant peuvent notamment être accordés au titre de la maternité ou de l’adoption et de l’éducation, selon la date de naissance ou d’adoption et la situation des parents.
Si l’assuré liquide sa retraite sans réunir la durée d’assurance requise et avant l’âge du taux plein automatique, une décote peut s’appliquer. Pour les générations concernées, chaque trimestre manquant réduit le taux de liquidation de 0,625 point, dans la limite de 20 trimestres.
À l’inverse, une surcote de 1,25 % par trimestre peut majorer la retraite de base lorsque l’assuré poursuit son activité après l’âge légal et après avoir réuni la durée d’assurance nécessaire au taux plein.
Les assurés ayant eu ou élevé au moins trois enfants bénéficient également d’une majoration de 10 % du montant de leur retraite de base, sous les conditions prévues par le régime général.
Enfin, il est possible, sous conditions, de racheter des trimestres correspondant notamment à certaines années d’études supérieures ou années incomplètes afin d’améliorer ses droits à retraite.
Comment calculer la retraite complémentaire Agirc-Arrco (salariés du privé)
La retraite complémentaire Agirc-Arrco fonctionne en points. Chaque année, les cotisations versées permettent d’acquérir des points selon la formule suivante :
Nombre de points = assiette de cotisation × taux de calcul des points / valeur d’achat du point
En 2026 :
le PASS est fixé à 48 060 € ;
le taux de calcul des points est de 6,20 % sur la tranche 1, jusqu’à 1 PASS ;
il est de 17 % sur la tranche 2, comprise entre 1 et 8 PASS ;
la valeur d’achat du point est fixée à 20,1877 €.
Le nombre de points acquis sur chaque tranche est additionné tout au long de la carrière. Des points peuvent également être attribués, sous conditions, pendant certaines périodes non travaillées, notamment en cas de chômage indemnisé ou d’arrêt maladie.
Au moment du départ à la retraite, le montant annuel brut de la pension complémentaire est calculé selon la formule suivante :
Nombre total de points × valeur de service du point
En 2026, la valeur de service du point Agirc-Arrco est de 1,4386 €.
Le détail des points acquis peut être consulté dans l’espace personnel Agirc-Arrco ou sur le relevé de carrière.
Formule de calcul de la retraite des fonctionnaires : traitement de référence et taux
Pour les fonctionnaires titulaires, la retraite de base est calculée à partir du traitement indiciaire brut détenu pendant au moins les 6 derniers mois précédant le départ à la retraite, hors primes et indemnités.
La formule générale est la suivante :
Traitement indiciaire brut de référence × 75 % × (durée de services et bonifications retenue / durée requise pour obtenir une pension à taux plein)
Le taux maximal de la pension est donc de 75 %, hors majorations particulières.
La durée de services et bonifications sert au calcul du montant de la pension. La durée d’assurance tous régimes, qui inclut notamment les périodes validées dans d’autres régimes de retraite, sert notamment à déterminer l’application éventuelle d’une décote ou d’une surcote.
Si le fonctionnaire ne remplit pas les conditions du taux plein et liquide sa pension avant l’âge d’annulation de la décote applicable à sa situation, une décote de 1,25 % par trimestre manquant peut s’appliquer, dans les limites prévues par la réglementation.
À l’inverse, une surcote de 1,25 % par trimestre supplémentaire peut majorer la pension lorsque le fonctionnaire poursuit son activité après l’âge requis et après avoir réuni la durée d’assurance nécessaire au taux plein.
Certaines périodes et situations peuvent également augmenter la durée de services ou la durée d’assurance, notamment au titre des enfants, du handicap, de certains congés ou de périodes rachetées. Les règles applicables diffèrent selon la nature de la période concernée et la date à laquelle elle a été accomplie.
Les fonctionnaires ayant élevé au moins trois enfants peuvent également bénéficier, sous conditions, d’une majoration de pension de 10 % pour les trois premiers enfants, puis de 5 % par enfant supplémentaire, dans les limites prévues par la réglementation.
Retraite additionnelle de la fonction publique (RAFP)
Depuis 2005, les fonctionnaires titulaires cotisent également à la Retraite additionnelle de la fonction publique (RAFP) sur une partie de leurs primes et éléments de rémunération qui ne sont pas pris en compte dans la retraite principale, dans la limite réglementaire applicable.
Le nombre de points acquis chaque année est calculé ainsi :
Montant total des cotisations RAFP / valeur d’acquisition du point
En 2026, la valeur d’acquisition du point est de 1,4596 €.
Au moment de la liquidation, le montant de la prestation est calculé à partir du nombre de points acquis, de la valeur de service du point, fixée à 0,05671 € en 2026, et du coefficient correspondant à l’âge de liquidation.
Lorsque le nombre de points est inférieur à 4 900, la prestation est versée sous forme de capital unique. Entre 4 900 et 5 124 points, elle est versée sous forme de capital fractionné. À partir de 5 125 points, elle est versée sous forme de rente.
Comment calculer la retraite de base des indépendants et professions libérales
Pour les artisans, commerçants et professions libérales non réglementées relevant de l’Assurance retraite, la retraite de base est calculée selon des règles proches de celles du régime général.
Le montant dépend notamment du revenu annuel moyen, du taux de liquidation et de la durée d’assurance. Pour les micro-entrepreneurs, les droits à retraite sont déterminés à partir du chiffre d’affaires déclaré et des cotisations sociales effectivement versées, qui permettent de reconstituer un revenu cotisé et de valider des trimestres.
Les professions libérales relevant de la CNAVPL obéissent à un système différent : leur retraite de base est calculée en points.
Quelles professions libérales sont concernées par la CIPAV et la CNAVPL ?
La CNAVPL fédère plusieurs caisses de retraite des professions libérales, parmi lesquelles la Cipav.
La Cipav reste notamment compétente pour certaines professions libérales réglementées, parmi lesquelles :
chiropracteurs ;
diététiciens ;
ergothérapeutes ;
ostéopathes ;
psychologues ;
psychothérapeutes ;
architectes ;
architectes d’intérieur ;
économistes de la construction ;
géomètres-experts ;
ingénieurs-conseils ;
maîtres d’œuvre ;
mandataires judiciaires ;
accompagnateurs en moyenne montagne ;
guides de haute montagne ;
guides-conférenciers ;
moniteurs de ski ;
experts automobiles.
D’autres professions libérales relèvent de caisses spécifiques membres de la CNAVPL, par exemple la CARPIMKO, la CARMF, la CAVEC ou la CARCDSF selon l’activité exercée.
Comment avez-vous droit à des points de retraite : le principe de calcul pour les professions libérales
Le régime de base des professions libérales relevant de la CNAVPL fonctionne en points, tout en tenant compte d’une durée d’assurance exprimée en trimestres pour déterminer notamment le taux plein, la décote ou la surcote.
Les trimestres acquis dans les différents régimes de retraite de base au cours de la carrière sont pris en compte pour déterminer la durée d’assurance tous régimes confondus.
En 2026, les cotisations au régime de base CNAVPL sont calculées sur deux tranches de revenus :
tranche 1 : jusqu’à 48 060 €, avec un taux de cotisation de 8,73 % et jusqu’à 557 points par an ;
tranche 2 : jusqu’à 240 300 €, avec un taux de cotisation de 1,87 % et jusqu’à 25 points supplémentaires par an.
Les deux cotisations s’appliquent dès le premier euro de revenu dans les limites propres à chaque tranche.
Des points supplémentaires peuvent également être attribués dans certaines situations, notamment :
100 points au titre du trimestre civil au cours duquel survient un accouchement ;
200 points par an en cas d’invalidité nécessitant l’assistance d’une tierce personne ;
400 points par an en cas d’incapacité d’exercer la profession pendant plus de six mois.
Le montant annuel de la retraite de base est calculé selon la formule suivante :
Nombre total de points acquis × valeur de service du point
En 2026, la valeur de service du point CNAVPL est fixée à 0,6599 €.
La pension peut subir une décote si l’assuré liquide ses droits sans réunir les conditions du taux plein. À l’inverse, une surcote peut s’appliquer lorsqu’il poursuit son activité au-delà de l’âge légal après avoir réuni la durée d’assurance nécessaire.
Le versement unique des petites retraites
Lorsque les droits acquis auprès d’un régime de retraite complémentaire sont très faibles, la pension peut être versée sous forme de capital unique plutôt que sous forme de rente régulière.
Pour l’Agirc-Arrco, la retraite est versée en une seule fois lorsque son montant est inférieur ou égal à l’équivalent de 100 points Agirc-Arrco. Le montant du versement unique correspond à la valeur viagère de la pension : il est calculé en multipliant le montant annuel brut de retraite qui aurait été versé par un coefficient déterminé selon l’âge du bénéficiaire au moment de la liquidation.
Lorsque les droits représentent entre 100 et 200 points, la retraite Agirc-Arrco est versée une fois par an.
Pour l’Ircantec, un capital unique est versé lorsque l’assuré a acquis moins de 300 points. À partir de 300 points, la prestation est versée sous forme de retraite périodique selon le nombre de points acquis.
Dans le régime général, l’ancien versement forfaitaire unique applicable aux très petites pensions a été supprimé pour les retraites prenant effet à compter du 1er janvier 2016. Les règles actuelles de petites pensions doivent donc être distinguées de celles encore applicables dans certains régimes complémentaires.
Les principales promotions 2026 pour l’ouverture d’un PER
Assureur | Performance 2024* Fonds euros | Frais sur versement | Promotion maximum à l’ouverture | En savoir + | Demande de documentation |
| 3,50 % | 0 % adhésion en ligne sinon 1,5% maximum | Jusqu’à 750€ offerts* | ||
| 3,05 % | 4,75 % maximum | Jusqu’à 500€ offerts* |
* Taux net de frais de gestion, hors prélèvements sociaux et fiscaux.
Détails des conditions de l’offre et des autres frais sur les sites partenaires ou sur la page produit « Voir l’offre ».
⚠️ Les performances passées ne présagent pas des performances futures.
En savoir plus sur le calcul de votre retraite
Se constituer une épargne retraite avec le PER Collectif
Artisans
Commerçants
Professions Libérales
Chefs d’entreprise
Savez-vous que vous pouvez vous créer un capital pour votre retraite tout en optimisant votre fiscalité grâce au PER collectif ?
Optimisez la fiscalité de votre entreprise
Augmentez votre patrimoine pour la retraite
Protégez et fidélisez vos collaborateur
Comprendre tous les avantages du PER collectif en 2 minutes
Exemple de capital disponible pour votre retraite avec le PER Collectif
| Versement volontaire | 2194 € |
| Taux abondement | 300% |
| Abondement | 6582€ |
| Abondement net (abondement brut – CSG CRDS 9.7%) | 5944 € |
| Capital épargné par an | 8138 € |
| Hypothèse nombre d’années jusqu’à la retraite | 20 ans |
| Hypothèse du taux de rendement moyen | 3% |
| Capital à la retraite | 225 231 € |