
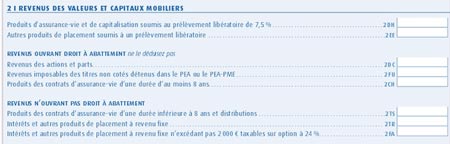
La fiscalité de l’assurance-vie dépend notamment de la date des versements, de l’ancienneté du contrat et de la réalisation ou non d’un rachat. Tant qu’aucun retrait n’est effectué, les gains ne sont en principe pas soumis à l’impôt sur le revenu. En cas de rachat, seule la part de gains comprise dans la somme retirée est susceptible d’être imposée.
Sous quel régime sont imposés les revenus issus de l’assurance-vie ? Doivent-ils obligatoirement être déclarés ? Si oui, quelle est la marche à suivre pour le détenteur du contrat ? Tout savoir avec Retraite.com.
Comment déclarer une assurance vie après un décès : la procédure concrète
Lorsqu’un bénéficiaire reçoit le capital d’un contrat d’assurance-vie après le décès de l’assuré, des démarches fiscales peuvent être nécessaires avant le versement des fonds.
En principe, les sommes versées à un bénéficiaire désigné ne font pas partie de la succession civile du défunt. Elles restent toutefois soumises à des règles fiscales spécifiques, qui dépendent notamment de l’âge de l’assuré au moment des versements et de la date du contrat.
Lorsque la situation l’exige, le bénéficiaire doit remplir une déclaration partielle de succession n° 2705-A, à déposer auprès du service de l’enregistrement compétent. En présence de plusieurs contrats auprès de compagnies différentes, l’administration précise qu’un formulaire doit être rempli par compagnie d’assurance.
Le formulaire 2705-A : le document central de la déclaration
La déclaration fiscale liée à la perception d’un capital décès d’assurance-vie s’effectue, lorsque la situation l’exige, au moyen du formulaire n° 2705-A-SD, intitulé « Déclaration partielle de succession – Assurance-vie ». Ce document est distinct de la déclaration de succession classique et concerne spécifiquement les sommes issues de contrats d’assurance-vie.
Le formulaire doit être déposé auprès du service de l’enregistrement dont dépend le domicile du défunt. En présence de plusieurs contrats souscrits auprès de compagnies d’assurance différentes, l’administration fiscale précise qu’il faut remplir un formulaire par compagnie d’assurance.
Cette déclaration permet notamment à l’administration d’appliquer la fiscalité propre à l’assurance-vie en cas de décès. Selon la date et l’âge auxquels les primes ont été versées, les sommes peuvent relever notamment des règles prévues par les articles 757 B ou 990 I du Code général des impôts.
Le délai légal de 6 mois pour effectuer la déclaration
En principe, la déclaration partielle de succession n° 2705-A doit être déposée dans les 6 mois suivant le décès lorsque celui-ci est survenu en France métropolitaine.
Des délais spécifiques s’appliquent dans certains cas. Pour les décès survenus en Guadeloupe, Martinique, Guyane, à La Réunion ou à Mayotte, le délai est de 6 mois si le défunt est décédé dans le département où il était domicilié, et de 12 mois dans les autres cas.
Pour La Réunion et Mayotte, ce délai peut toutefois être porté à 24 mois lorsque le décès est survenu hors de certaines zones géographiques prévues par l’administration fiscale.
Pour un décès survenu à l’étranger, le délai est en principe de 12 mois, sous réserve de ces règles particulières.
Il est donc préférable d’engager les démarches dès que le bénéficiaire a connaissance du décès et de sa qualité de bénéficiaire, afin de réunir les pièces nécessaires et de respecter le délai applicable.
Le rôle de l'assureur et du notaire dans la procédure
La déclaration d’une assurance-vie après un décès peut faire intervenir l’assureur et, selon la situation, le notaire. Leurs rôles sont toutefois différents.
- L’assureur : lorsqu’il est informé du décès et connaît les coordonnées du bénéficiaire, il doit lui demander les pièces nécessaires au règlement du capital dans un délai de 15 jours. Une fois le dossier complet reçu, il dispose en principe d’un délai maximal de 1 mois pour verser le capital ou la rente.
- Le bénéficiaire : lorsque la situation l’exige, il doit effectuer les démarches fiscales nécessaires, notamment déposer la déclaration partielle de succession n° 2705-A auprès du service de l’enregistrement compétent. L’administration peut alors délivrer le justificatif permettant à l’assureur de procéder au versement des sommes concernées.
- Le notaire : son intervention n’est pas systématiquement nécessaire pour percevoir le capital d’une assurance-vie, puisque celui-ci ne fait en principe pas partie de la succession lorsqu’un bénéficiaire est désigné. Il peut néanmoins accompagner les bénéficiaires lorsque la succession est complexe ou lorsque certaines primes doivent être prises en compte fiscalement dans la succession.
Le bénéficiaire doit donc principalement identifier le contrat, transmettre à l’assureur les pièces demandées et, lorsque cela est nécessaire, accomplir les formalités fiscales liées au formulaire 2705-A avant le versement du capital.
Fiscalité de l'assurance vie en cas de décès : ce que le bénéficiaire doit déclarer
Lorsqu’un contrat d’assurance-vie se dénoue au décès de l’assuré, les capitaux versés au bénéficiaire désigné obéissent à des règles fiscales spécifiques, distinctes de celles applicables à la succession classique.
Le régime applicable dépend notamment de la date de souscription du contrat, de la date des versements et, pour les contrats concernés, de l’âge de l’assuré au moment du versement des primes. Les articles 990 I et 757 B du Code général des impôts prévoient ainsi des traitements différents selon les situations.
Primes versées avant le 13 octobre 1998 : quelles règles fiscales ?
Les primes versées jusqu’au 12 octobre 1998 inclus ne sont pas systématiquement exonérées dans toutes les situations. La fiscalité dépend également de la date de souscription du contrat et, pour les contrats souscrits à compter du 20 novembre 1991, de l’âge de l’assuré au moment des versements.
- Pour un contrat souscrit avant le 20 novembre 1991, les sommes correspondant aux primes versées avant le 13 octobre 1998 sont en principe exonérées de fiscalité au décès.
- Pour un contrat souscrit à compter du 20 novembre 1991, les primes versées avant le 13 octobre 1998 sont exonérées lorsqu’elles ont été versées avant les 70 ans de l’assuré.
- Si ces primes ont été versées après 70 ans, elles peuvent relever de l’article 757 B du CGI et être soumises aux droits de succession pour la fraction des primes excédant l’abattement global de 30 500 €.
La date du 13 octobre 1998 ne suffit donc pas, à elle seule, à déterminer la fiscalité applicable.
Primes versées après le 13 octobre 1998 et avant 70 ans : l'abattement de 152 500 € par bénéficiaire
Pour les sommes relevant de l’article 990 I du Code général des impôts, chaque bénéficiaire profite d’un abattement de 152 500 € sur la part qui lui revient.
Au-delà de cet abattement, le prélèvement s’élève à :
- 20 % sur la fraction taxable allant jusqu’à 700 000 € ;
- 31,25 % sur la fraction taxable qui dépasse 700 000 €.
L’abattement de 152 500 € s’apprécie par bénéficiaire et pour l’ensemble des contrats souscrits sur la tête d’un même assuré.
Le prélèvement est directement effectué et reversé à l’administration fiscale par l’établissement financier. Le bénéficiaire ne règle donc pas lui-même ce prélèvement au moment du versement des capitaux.
Le conjoint survivant et le partenaire lié au défunt par un Pacs sont exonérés de ce prélèvement.
Primes versées après 70 ans : droits de mutation et abattement global de 30 500 €
Pour les contrats souscrits à compter du 20 novembre 1991, les primes versées après le 70e anniversaire de l’assuré relèvent de l’article 757 B du Code général des impôts. Elles sont soumises aux droits de succession pour leur fraction excédant un abattement global de 30 500 €.
Cet abattement de 30 500 € s’applique à l’ensemble des contrats souscrits sur la tête d’un même assuré et est partagé entre les bénéficiaires concernés. Il ne s’agit donc pas d’un abattement de 30 500 € accordé individuellement à chaque bénéficiaire.
Seules les primes versées après 70 ans sont prises en compte pour l’application de l’article 757 B. Les gains générés par ces versements ne sont pas soumis aux droits de succession dans ce cadre. Après application de l’abattement de 30 500 €, les droits éventuels sont calculés en fonction du lien de parenté entre le bénéficiaire et l’assuré.
Le conjoint survivant et le partenaire de Pacs sont exonérés de droits de succession.
Le bénéficiaire concerné doit effectuer les formalités fiscales nécessaires, notamment au moyen de la déclaration partielle de succession n° 2705-A.
| Date du contrat et des versements | Situation | Régime fiscal au décès |
|---|---|---|
| Contrat souscrit avant le 20 novembre 1991 – primes versées jusqu’au 12 octobre 1998 | Quel que soit l’âge de l’assuré | En principe, exonération |
| Contrat souscrit avant le 20 novembre 1991 – primes versées à partir du 13 octobre 1998 | Quel que soit l’âge de l’assuré | Abattement de 152 500 € par bénéficiaire, puis prélèvement de l’article 990 I |
| Contrat souscrit à compter du 20 novembre 1991 – primes versées jusqu’au 12 octobre 1998 | Avant 70 ans | Exonération |
| Contrat souscrit à compter du 20 novembre 1991 – primes versées jusqu’au 12 octobre 1998 | Après 70 ans | Article 757 B : droits de succession après l’abattement global de 30 500 € |
| Contrat souscrit à compter du 20 novembre 1991 – primes versées à partir du 13 octobre 1998 | Avant 70 ans | Abattement de 152 500 € par bénéficiaire, puis prélèvement de l’article 990 I |
| Contrat souscrit à compter du 20 novembre 1991 – primes versées à partir du 13 octobre 1998 | Après 70 ans | Article 757 B : droits de succession après l’abattement global de 30 500 € |
Comment sont imposés les revenus des assurances-vie ?
Les gains générés par un contrat d’assurance-vie ne sont pas soumis à l’impôt sur le revenu tant qu’aucun retrait n’est effectué. L’imposition intervient lors d’un rachat partiel ou total et porte uniquement sur la part de gains comprise dans la somme retirée.
La fiscalité applicable dépend principalement de la date des versements et de l’ancienneté du contrat. Les gains correspondant aux primes versées à compter du 27 septembre 2017 relèvent du prélèvement forfaitaire, avec des règles différentes selon que le contrat a moins ou plus de huit ans. Les gains issus de versements antérieurs restent soumis au régime fiscal applicable avant cette date.
Après huit ans, un abattement annuel sur les gains retirés peut également s’appliquer avant l’imposition.
Pas de retrait, pas d’impôt sur le revenu
Tant qu’aucun rachat partiel ou total n’est effectué sur le contrat d’assurance-vie, les gains restent investis et ne sont pas soumis à l’impôt sur le revenu. Ils n’ont donc pas à être reportés dans la déclaration annuelle de revenus.
L’imposition intervient uniquement lorsqu’un retrait est réalisé, et seulement sur la part de gains comprise dans la somme retirée. Le capital correspondant aux versements effectués par le souscripteur n’est pas imposé à l’impôt sur le revenu
Le rachat entraine l’imposition des revenus
Lorsqu’un épargnant effectue un rachat partiel ou total sur son assurance-vie, seule la part de gains comprise dans la somme retirée devient imposable. Les versements effectués sur le contrat ne sont pas eux-mêmes soumis à l’impôt sur le revenu.
Deux situations doivent être distinguées :
- En cas de rachat total, le gain imposable correspond à la différence entre la valeur de rachat du contrat et le total des primes versées.
- En cas de rachat partiel, seule une fraction des gains est comprise dans le retrait. Elle est calculée proportionnellement à la valeur du contrat au moment du rachat.
La fiscalité applicable dépend ensuite de la date des versements et de l’ancienneté du contrat.
Pour les gains correspondant à des primes versées à compter du 27 septembre 2017 :
- avant 8 ans, le taux forfaitaire d’impôt sur le revenu est de 12,8 %, auquel s’ajoutent les prélèvements sociaux de 17,2 % ;
- à partir de 8 ans, le taux peut être de 7,5 % ou 12,8 % selon notamment le montant des primes versées. Un abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple soumis à imposition commune s’applique également aux gains retirés.
Les gains correspondant à des versements effectués avant le 27 septembre 2017 restent soumis au régime fiscal antérieur, avec possibilité, selon les cas, d’imposition au barème progressif ou au prélèvement forfaitaire libératoire.
La durée de détention, un facteur majeur dans la détermination du régime d’imposition
La fiscalité applicable lors d’un rachat dépend à la fois de l’ancienneté du contrat et de la date à laquelle les primes ont été versées.
Pour les gains correspondant à des versements effectués avant le 27 septembre 2017, l’ancien régime fiscal continue de s’appliquer. Le contribuable peut être imposé au barème progressif de l’impôt sur le revenu ou, sur option, au prélèvement forfaitaire libératoire (PFL), dont le taux dépend de l’ancienneté du contrat :
- 35 % lorsque le rachat intervient avant 4 ans ;
- 15 % entre 4 et 8 ans ;
- 7,5 % après 8 ans.
Pour les gains correspondant à des versements effectués à compter du 27 septembre 2017, le régime est différent :
- avant 8 ans, le taux forfaitaire d’impôt sur le revenu est de 12,8 % ;
- à partir de 8 ans, le taux peut être de 7,5 % ou 12,8 %, selon notamment le montant total des primes versées.
Après 8 ans, un abattement annuel de 4 600 € pour une personne seule ou de 9 200 € pour un couple marié ou pacsé soumis à imposition commune s’applique aux gains retirés avant calcul de l’impôt.
Dans les deux régimes, le contribuable peut, selon les règles applicables, opter pour l’imposition au barème progressif de l’impôt sur le revenu.
En savoir plus sur l’assurance vie
- Les frais en assurance vie
- La fiscalité en assurance vie
- Rachat d’un contrat d’assurance vie
- Demander une avance sur mon contrat d’assurance vie
- Transfert d’un contrat d’assurance vie
- Assurance vie ou PER pour préparer votre retraite ?
- Transférer une assurance vie vers un PER
- Les contrats d’assurance vie en Euro
- Les contrats d’assurance vie en unité de compte
- Les contrats Euro-croissance
- Les avantages de la gestion pilotée
- Succession et assurance vie
- Désigner un bénéficiaire en assurance vie
- Récupérer les fonds de l’assurance vie d’un proche en cas de décès
- Quelle garantie en cas de faillite de l’assureur : Le FGAP