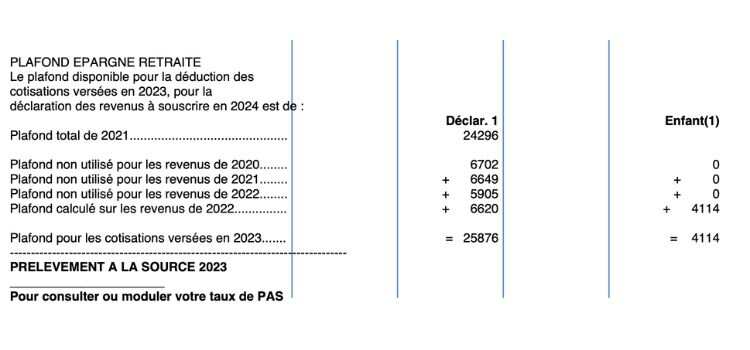
Les versements volontaires effectués sur un PER peuvent, sous certaines conditions, être déduits de votre revenu imposable, dans la limite de votre plafond d’épargne retraite. Ce plafond, calculé par l’administration fiscale, figure sur votre avis d’impôt et détermine le montant maximal que vous pouvez déduire au titre de l’épargne retraite. Comment le lire et calculer la déduction dont vous pouvez bénéficier ? Explications.
Comment fonctionne la déduction fiscale du PER ?
Les versements volontaires effectués sur un PER peuvent être déduits de votre revenu imposable, dans la limite de votre plafond d’épargne retraite disponible.
Concrètement, si vous versez 5 000 € sur votre PER et que vous disposez d’un plafond suffisant, ces 5 000 € viennent réduire le revenu soumis à l’impôt. L’économie réalisée dépend donc notamment de votre tranche marginale d’imposition : plus celle-ci est élevée, plus l’avantage fiscal immédiat peut être important.
Cette déduction reste toutefois facultative. Vous pouvez choisir de ne pas déduire tout ou partie de vos versements, ce qui aura des conséquences différentes sur la fiscalité applicable à la sortie du PER.
Quel plafond pour un travailleur salarié ?
Pour les versements effectués en 2026, le plafond annuel correspond au montant le plus élevé entre :
- 10 % des revenus professionnels de 2025, nets de frais professionnels, retenus dans la limite de 8 PASS 2025, soit une déduction annuelle maximale de 37 680 € ;
- 10 % du PASS 2025, soit un minimum de 4 710 €.
Le plafond effectivement disponible peut toutefois être différent de ces montants. Certaines cotisations et sommes versées au titre de dispositifs d’épargne retraite d’entreprise viennent notamment le réduire. À l’inverse, les reliquats de plafonds non utilisés des années précédentes peuvent augmenter le plafond disponible. Pour les versements effectués en 2026, peuvent ainsi être utilisés les reliquats non consommés des plafonds 2023, 2024 et 2025.
Bon à savoir : le montant des versements volontaires pouvant être déduit au titre du PER est plafonné. Pour les salariés, ce plafond est calculé automatiquement par l’administration fiscale à partir des revenus déclarés. Le montant personnalisé disponible figure sur l’avis d’impôt, dans la rubrique « Plafond épargne retraite ».
Quel plafond pour un travailleur non salarié ?
Les travailleurs indépendants peuvent bénéficier d’un régime spécifique lorsque les versements sont déduits de leur revenu professionnel. La limite correspond au montant le plus élevé entre :
- 10 % du bénéfice imposable, retenu dans la limite de 8 PASS, auxquels s’ajoutent 15 % de la fraction du bénéfice comprise entre 1 et 8 PASS ;
- 10 % du PASS, lorsque ce montant est plus élevé.
Le PASS étant fixé à 48 060 € en 2026, le plancher correspondant à 10 % du PASS s’élève à 4 806 €. Pour un bénéfice atteignant au moins 8 PASS, la limite théorique maximale issue de cette formule atteint 88 911 € en 2026.
Ces règles concernent la déduction des versements du revenu professionnel des travailleurs indépendants. Elles doivent être distinguées du plafond d’épargne retraite déductible du revenu global indiqué sur l’avis d’impôt.
Peut-on reporter un plafond PER non utilisé ?
Oui. Les règles de report ont évolué en 2026. Pour les plafonds constitués à partir de 2026, la fraction non utilisée peut désormais être reportée pendant cinq ans, contre trois ans auparavant.
Une règle transitoire s’applique néanmoins aux plafonds constitués avant 2026. Ainsi, en 2026, il est encore possible d’utiliser les reliquats non consommés des plafonds 2023, 2024 et 2025. Le plafond 2023 peut être utilisé jusqu’en 2026, celui de 2024 jusqu’en 2027 et celui de 2025 jusqu’en 2028.
Le montant total réellement disponible est calculé par l’administration fiscale. Pour les cotisations versées en 2026, il figure sur l’avis d’impôt 2026 établi sur les revenus de 2025, dans la rubrique consacrée au plafond d’épargne retraite.
Exemple de calcul de la déduction fiscale du PER
| Exemple | Lise, TMI de 30 % | Marc, TMI de 30 % |
|---|---|---|
| Revenus professionnels 2025 nets de frais professionnels | 54 000 € | 35 000 € |
| 10 % des revenus professionnels | 5 400 € | 3 500 € |
| Plancher applicable en 2026 | 4 710 € | 4 710 € |
| Plafond annuel retenu* | 5 400 € | 4 710 € |
| Versement PER pris en exemple | 5 400 € | 4 710 € |
| Économie d’impôt théorique à une TMI de 30 % | 1 620 € | 1 413 € |
*Hors éventuelles sommes venant réduire le plafond et hors plafonds non utilisés des années précédentes.
Dans cet exemple simplifié, Lise peut déduire jusqu’à 5 400 € au titre de son plafond annuel, car 10 % de ses revenus professionnels nets de frais dépassent le plancher de 4 710 €. Pour Marc, le calcul de 10 % aboutit à seulement 3 500 € : c’est donc le plancher de 4 710 € qui est retenu.
L’économie d’impôt présentée est indicative : appliquer simplement la TMI au montant versé permet d’illustrer le mécanisme, mais l’économie réelle dépend de l’ensemble des revenus, de la composition du foyer fiscal et du barème de l’impôt sur le revenu.
Quel profil a le plus intérêt à maximiser la déduction PER ?
Dans quelles situations la déduction fiscale du PER peut-elle être plus intéressante ?
L’effet de la déduction fiscale varie selon la situation de l’épargnant. Plusieurs paramètres peuvent notamment modifier l’économie d’impôt obtenue au moment du versement :
- Une tranche marginale d’imposition élevée : la déduction d’un versement PER diminue le revenu imposable, dans la limite du plafond disponible. À montant déduit identique, l’économie d’impôt peut donc être plus importante lorsque la fraction de revenu concernée est imposée dans une tranche élevée. Cet avantage immédiat doit toutefois être apprécié en tenant compte de la fiscalité applicable lors de la sortie du PER.
- Le statut de travailleur indépendant : les travailleurs indépendants peuvent bénéficier de règles spécifiques de déduction des versements d’épargne retraite de leurs revenus professionnels. Le plafond applicable dépend notamment du montant du bénéfice ou de la rémunération professionnelle et peut différer de celui applicable aux autres contribuables.
- Une année au revenu imposable plus élevé : lorsque les revenus augmentent ponctuellement, la déduction d’un versement sur un PER peut réduire le revenu imposable de l’année, sous réserve de disposer d’un plafond de déduction suffisant. L’effet réel dépend toutefois de la nature des revenus perçus et de leur régime fiscal.
- L’évolution prévisible de la fiscalité entre le versement et la sortie : l’intérêt de déduire les versements doit aussi être apprécié au regard de la fiscalité qui s’appliquera lors de la récupération de l’épargne. Depuis le 1er janvier 2026, les versements effectués lorsque le titulaire du PER est âgé de 70 ans ou plus à la date du versement ne sont plus déductibles du revenu imposable.
Dans quels cas la non-déduction des versements peut-elle être envisagée ?
La déduction des versements volontaires sur un PER est facultative. Renoncer à cette déduction permet de ne pas bénéficier de l’avantage fiscal immédiat, mais modifie en contrepartie la fiscalité applicable à la sortie. En cas de sortie en capital, la part correspondant aux versements volontaires non déduits est exonérée d’impôt sur le revenu. Les gains sont, quant à eux, soumis au prélèvement forfaitaire unique (PFU), avec possibilité d’opter globalement pour le barème progressif de l’impôt sur le revenu, ainsi qu’aux prélèvements sociaux applicables.
Plusieurs situations peuvent conduire à examiner cette option :
- Une imposition faible ou nulle : lorsque le versement procure peu ou pas d’économie d’impôt à l’entrée, la non-déduction peut être étudiée en tenant compte de la fiscalité future du PER.
- Un épargnant en début de carrière : lorsque la tranche marginale d’imposition est relativement faible au moment du versement, il peut être utile de comparer l’avantage immédiat de la déduction avec la fiscalité applicable à la sortie.
- Une fiscalité future susceptible de rester élevée : l’intérêt de la déduction dépend également de l’écart entre la fiscalité au moment du versement et celle applicable lors de la récupération de l’épargne. Une TMI plus faible à la retraite ne doit donc pas être considérée comme acquise.
- Un projet d’acquisition de la résidence principale : le PER peut, sous certaines conditions, être débloqué avant la retraite pour financer l’achat de la résidence principale. Lorsque les versements volontaires concernés n’ont pas été déduits à l’entrée, leur montant est exonéré d’impôt sur le revenu lors de cette sortie anticipée. Les gains restent soumis à la fiscalité applicable aux produits.
Le choix entre déduction et non-déduction ne dépend donc pas uniquement de la TMI actuelle. Il convient également de prendre en compte le plafond disponible, l’horizon de placement, le mode de sortie envisagé et la fiscalité susceptible de s’appliquer lors du déblocage du PER.
Fiscalité à la sortie du PER : l'autre face de l'équation
La déduction fiscale à l’entrée du PER est un avantage réel, mais elle ne constitue qu’une partie de l’équation. Pour évaluer correctement l’intérêt du dispositif, il est indispensable de connaître la fiscalité applicable au moment où vous récupérez votre épargne, que ce soit sous forme de capital ou de rente. Ce traitement fiscal à la sortie dépend directement du choix que vous avez fait à l’entrée : avez-vous déduit ou non vos versements de votre revenu imposable ?
Sortie en capital : quelle fiscalité sur les versements déduits ?
Lorsque l’épargne constituée sur un PER est récupérée sous forme de capital, la fiscalité distingue les versements effectués et les gains générés par le placement.
- La part correspondant aux versements volontaires déduits du revenu imposable est soumise au barème progressif de l’impôt sur le revenu, sans bénéficier de l’abattement de 10 % applicable aux pensions de retraite.
- La part correspondant aux gains générés par le PER est soumise au prélèvement forfaitaire unique : 12,8 % au titre de l’impôt sur le revenu, auxquels s’ajoutent les prélèvements sociaux. Depuis le 1er janvier 2026, ceux-ci s’élèvent à 18,6 %, soit une imposition globale de 31,4 % dans le cadre du PFU. Une option globale pour le barème progressif de l’impôt sur le revenu reste possible.
Si les versements volontaires n’ont pas été déduits du revenu imposable à l’entrée, la fraction du capital correspondant à ces versements est exonérée d’impôt sur le revenu lors de la sortie. Les gains restent, quant à eux, soumis à leur fiscalité propre.
| Composante du capital | Versements déduits à l’entrée | Versements non déduits à l’entrée |
|---|---|---|
| Part correspondant aux versements | Soumise au barème progressif de l’impôt sur le revenu, sans abattement de 10 % | Exonérée d’impôt sur le revenu |
| Part correspondant aux gains | Imposition forfaitaire de 31,4 % en 2026 : 12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux | Imposition forfaitaire de 31,4 % en 2026 : 12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux |
Sortie en rente : régime fiscal applicable
En cas de sortie du PER sous forme de rente viagère, la fiscalité dépend du traitement choisi pour les versements volontaires lors de leur réalisation.
- Versements déduits à l’entrée : la rente est imposée à l’impôt sur le revenu selon les règles applicables aux pensions et retraites. Elle est intégrée au revenu imposable et bénéficie de l’abattement de 10 % applicable à cette catégorie de revenus, dans les limites prévues par la réglementation.
- Versements non déduits à l’entrée : la rente relève du régime fiscal des rentes viagères à titre onéreux. Seule une fraction de son montant est soumise à l’impôt sur le revenu. Cette fraction dépend de l’âge du bénéficiaire lors du premier versement de la rente : 70 % avant 50 ans, 50 % entre 50 et 59 ans, 40 % entre 60 et 69 ans et 30 % à partir de 70 ans.
Le choix de déduire ou non les versements modifie donc la fiscalité applicable au moment de la sortie en rente. Son intérêt doit être apprécié en tenant compte de la situation fiscale au moment des versements, mais aussi de celle anticipée au moment de la retraite.
Préparez votre retraite tout en défiscalisant avec le PER
Calculez votre avantage fiscal selon votre effort d’épargne
et déduisez jusqu’à 37 680 € de votre revenu imposable en 2026
En savoir plus sur le PER – Plan Épargne Retraite
Comparatif et simulateurs des meilleurs PER
Analyser les PER pour faire des bons choix d’épargne retraite
La fiscalité et l’avantage du PER pour défiscaliser en épargnant
Transférer son épargne vers un PER
Préparez votre retraite tout en défiscalisant avec le PER
Calculez votre avantage fiscal selon votre effort d’épargne
et déduisez jusqu’à 37 680 € de votre revenu imposable en 2026